Détroit d’Ormuz : une crise géopolitique qui remet l’énergie au centre des marchés
Le bras de fer entre Téhéran et Washington n’est pas un simple épisode diplomatique : il touche une voie maritime par laquelle transite habituellement une part majeure du pétrole et du gaz échangés dans le monde. Pour l’épargnant, l’enjeu est clair : tant que la circulation reste incertaine, le risque se propage aux prix de l’énergie, à l’inflation et donc aux taux d’intérêt.
Fil « Tensions sur le détroit d’Ormuz »
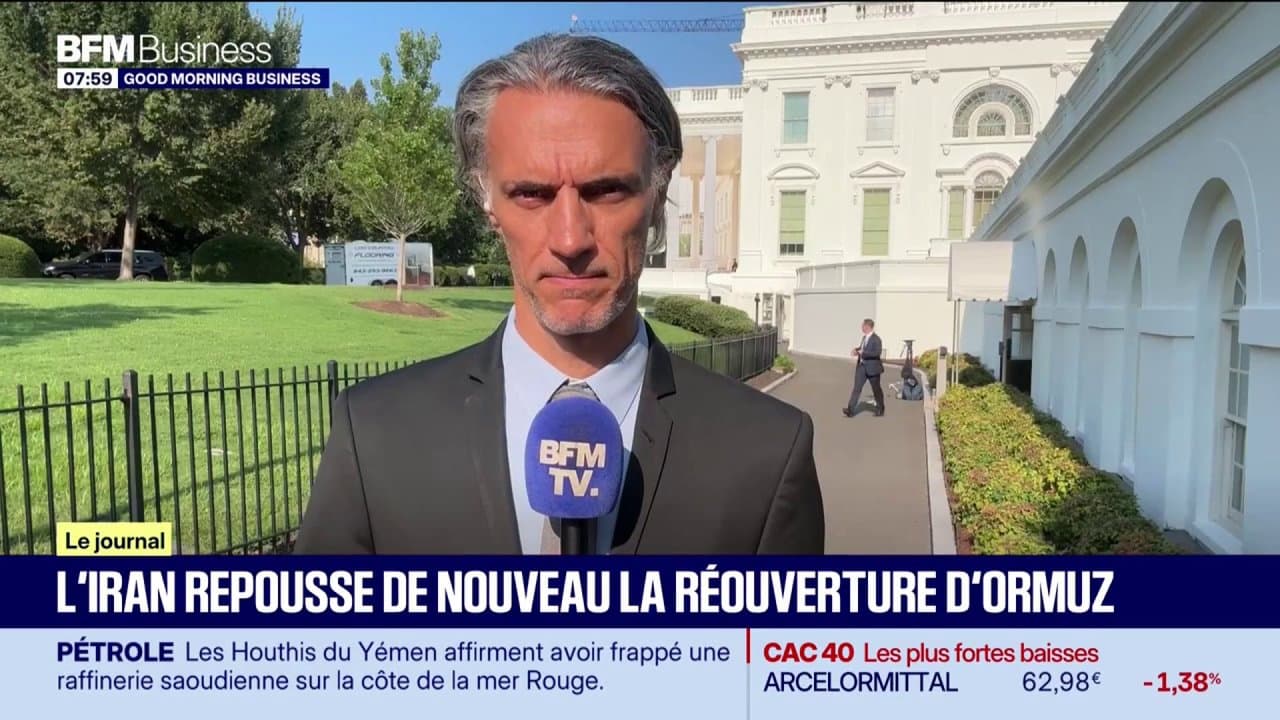
La tension s’est de nouveau accrue ce week-end autour du détroit d’Ormuz, le passage maritime entre le golfe Persique et l’océan Indien. L’Associated Press rapporte que l’Iran a déclaré que le détroit ne rouvrirait pas tant que les États-Unis n’auraient pas, selon les termes iraniens, « corrigé leur comportement ». Dans le même temps, Axios indique qu’un accord négocié entre l’Iran, Oman et les États-Unis sur l’organisation du trafic maritime existe bien, mais qu’il reste bloqué par de nouvelles exigences iraniennes formulées ces derniers jours. (apnews.com)
Ce qui bloque concrètement
Le point important pour les marchés est le suivant : on ne parle pas encore d’un retour simple à la libre circulation, mais d’un cadre provisoire de gestion du trafic. Axios évoque un projet d’arrangement temporaire de 60 jours entre Oman et l’Iran, potentiellement prolongeable. L’Associated Press ajoute qu’un accord avec Oman formaliserait de fait un contrôle iranien sur une voie qui était auparavant une route maritime internationale ouverte. Autrement dit, même en cas d’annonce politique, le risque opérationnel (le risque que les navires ne circulent pas normalement) resterait élevé. (axios.com)
Pourquoi les marchés surveillent surtout le pétrole, puis l’inflation
Le détroit d’Ormuz est un point de passage stratégique (un goulet d’étranglement logistique, c’est-à-dire un endroit où un blocage perturbe une grande partie des flux mondiaux). AP rappelle qu’avant la guerre, cette voie transportait environ un cinquième du pétrole et du gaz échangés dans le monde. La Banque des règlements internationaux (la banque des banques centrales) note qu’une reprise seulement partielle du trafic peut maintenir une prime de risque sur l’énergie, c’est-à-dire un surcoût intégré par le marché à cause de l’incertitude. La Banque centrale européenne expliquait fin juin que des prix du pétrole durablement plus élevés liés à Ormuz pouvaient entretenir les tensions inflationnistes. Pour un portefeuille d’épargne, cela compte au-delà des valeurs pétrolières : si l’énergie alimente l’inflation, les marchés obligataires peuvent exiger des rendements plus élevés, ce qui pèse ensuite sur les actions les plus sensibles aux taux. (apnews.com)
Le signal utile pour un investisseur de long terme
Le sujet n’est donc pas seulement géopolitique, il est macroéconomique. Depuis mai, le Trésor américain a multiplié les messages officiels sur les sanctions (restrictions financières et commerciales) liées à l’Iran et sur les risques associés aux demandes de passage dans Ormuz. Le commandement militaire américain pour la région (CENTCOM, l’état-major chargé du Moyen-Orient) avait en parallèle confirmé début mai l’existence d’un blocus des échanges avec l’Iran et l’objectif affiché de restaurer la liberté de navigation commerciale. Ce cadre montre que la crise ne se résume pas à une séquence médiatique : elle a déjà des prolongements réglementaires, assurantiels et logistiques. (ofac.treasury.gov)
Ce qu’il faut suivre maintenant
Pour l’épargnant français, les prochains indicateurs utiles sont moins les déclarations martiales que les faits vérifiables :
- la signature ou non d’un accord opérationnel entre Oman, l’Iran et les États-Unis ;
- la reprise effective du trafic, et pas seulement l’annonce d’un cadre diplomatique ;
- l’évolution des prix de l’énergie, qui conditionne une partie du débat sur l’inflation ;
- la réaction des banques centrales, si cette tension énergétique devient durable.
En pratique, le dossier Ormuz rappelle une mécanique simple : un choc sur l’énergie peut rapidement sortir du secteur pétrolier pour toucher l’ensemble du marché via les coûts, l’inflation et les taux. C’est ce lien, plus que l’épisode politique du jour, qui mérite d’être surveillé dans un portefeuille diversifié composé d’ETF indiciels (fonds cotés qui répliquent un indice) et de quelques actions en direct. (axios.com)